
Un approccio indipendente per una gestione patrimoniale efficiente
La gestione del patrimonio richiede un approccio strutturato, basato su un’analisi approfondita degli strumenti finanziari disponibili, una corretta diversificazione e una costante attenzione all’ottimizzazione dei costi. La nostra attività si concentra sulla selezione di soluzioni efficienti e sulla costruzione di strategie su misura, senza conflitti di interesse e con una visione orientata alla protezione e alla crescita del capitale nel lungo termine. Operiamo su tutto il territorio nazionale, offrendo servizi di consulenza in modalità remota e in presenza, garantendo massima flessibilità e accessibilità.
Aree di competenza
- Indipendenza e assenza di conflitti di interesse: la selezione degli strumenti è basata esclusivamente su criteri di efficienza e solidità finanziaria.
- Analisi di obbligazioni e strumenti di investimento: ricerca di opportunità nei mercati obbligazionari e negli strumenti finanziari con un profilo di rischio-rendimento adeguato.
- Controllo dei costi e ottimizzazione delle commissioni: analisi e rinegoziazione delle condizioni applicate dalle controparti finanziarie.
- Gestione personalizzata del portafoglio: costruzione di strategie di investimento calibrate sulle esigenze patrimoniali di investitori privati e famiglie.
- Supervisione a 360° del patrimonio: visione integrata di tutti gli asset finanziari per una gestione efficace e coordinata.
- Flessibilità e innovazione: operiamo da remoto in tutta Italia, garantendo consulenze mirate senza vincoli territoriali.
Il Ministero dell’Economia e delle Finanze (MEF) ha annunciato l’emissione del BTP Più, un nuovo titolo obbligazionario della famiglia BTP Valore, pensato esclusivamente per investitori retail. Questa nuova obbligazione offre caratteristiche innovative, tra cui la possibilità di rimborso anticipato dopo quattro anni e cedole step-up.
Con una scadenza fissata a febbraio 2033, il BTP Più sarà collocato sul mercato MOT di Borsa Italiana con un valore nominale di 100 euro e senza commissioni di collocamento. Il periodo di sottoscrizione sarà dal 17 al 21 febbraio, salvo chiusura anticipata.
Caratteristiche principali
- Durata: 8 anni (scadenza febbraio 2033)
- Taglio minimo: 1.000 euro
- Collocamento: MOT di Borsa Italiana, prezzo pari a 100
- Cedole trimestrali: di importo prefissato, crescenti dopo il quarto anno
- Tassazione agevolata: 12,5% sui rendimenti, esenzione dalle imposte di successione
- Esclusione dal calcolo ISEE: fino a 50.000 euro (previsto dalla Legge di Bilancio 2024)
- Opzione di rimborso anticipato: possibile dopo quattro anni per chi detiene il titolo dall’emissione
Il 14 febbraio saranno comunicati i dettagli definitivi sui tassi cedolari.
Contesto di mercato e valutazione
Il livello dei tassi cedolari sarà un fattore chiave per valutare la convenienza dell’investimento. Attualmente, i rendimenti dei titoli di Stato italiani si attestano su:
- Titoli a 4 anni: circa 2,80%
- Titoli a 8 anni: circa 3,40%
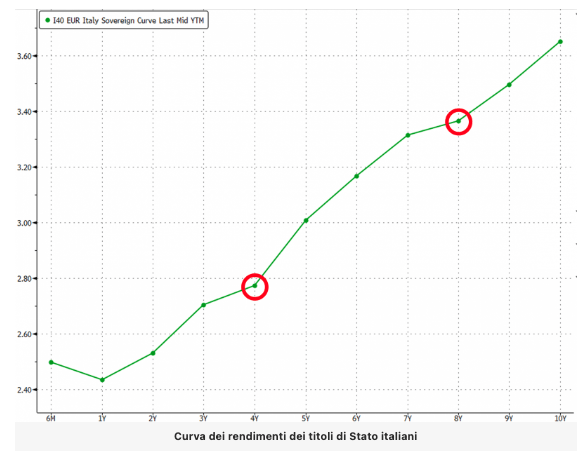
Di conseguenza, il rendimento implicito tra il quarto e l’ottavo anno può raggiungere il 4,00%. L’opzione di rimborso anticipato diventa quindi interessante se il tasso di mercato dei titoli a 4 anni nel 2029 supererà i tassi cedolari offerti dal BTP Più negli ultimi quattro anni.
Possibili scenari di rimborso anticipato
L’opzione di rimborso anticipato sarà conveniente nei seguenti casi:
- Tassi di mercato superiori ai tassi cedolari: in questo caso, il bond quoterà sotto la pari e l’investitore potrebbe recuperare l’intero capitale rimborsandolo anticipatamente.
- Differenziale elevato tra i tassi a 4 e 8 anni: se la differenza tra i tassi di mercato e quelli dell’obbligazione è ampia, aumenta la probabilità che l’opzione venga esercitata.
- Struttura step-up restrittiva: se la crescita dei tassi cedolari è limitata, il rimborso anticipato diventa più vantaggioso.
BTP Più rendimento a 8 e 4 anni: quale strategia?
Il BTP Più può essere valutato sia come un investimento a 4 anni che a 8 anni:
- Scenario a 8 anni: il rendimento del BTP Più finale sarà simile ai titoli già quotati, salvo variazioni dei tassi d’interesse.
- Scenario a 4 anni: il rendimento può risultare superiore rispetto a un classico BTP, grazie alla rivalutazione dell’obbligazione a mercato.
- Impatto della volatilità: la presenza dell’opzione di rimborso anticipato potrebbe rendere il BTP Più più volatile rispetto a un BTP classico di pari durata, in quanto nei prezzi del BTP Più non verrà considerata l’opzione, che spetta solo a chi lo acquista in asta. Per questo motivo, seppur potendolo trattare come un titolo con scadenza a quattro annui la sua volatilità sarà tipica di un titolo a otto anni.
Conclusioni
Il BTP Più rappresenta un’interessante opportunità di investimento per il pubblico retail, soprattutto grazie alla facoltà di rimborso anticipato e alla tassazione agevolata. La sua convenienza dipenderà dall’ampiezza dello step-up dei tassi cedolari che verranno comunicati il 14 febbraio 2025.
https://www.mef.gov.it/focus/BTP-Piu-il-titolo-retail-con-rimborso-anticipato-a-4-anni
https://www.borsaitaliana.it/obbligazioni/btp-piu/btp-piu-1a-emissione.htm


